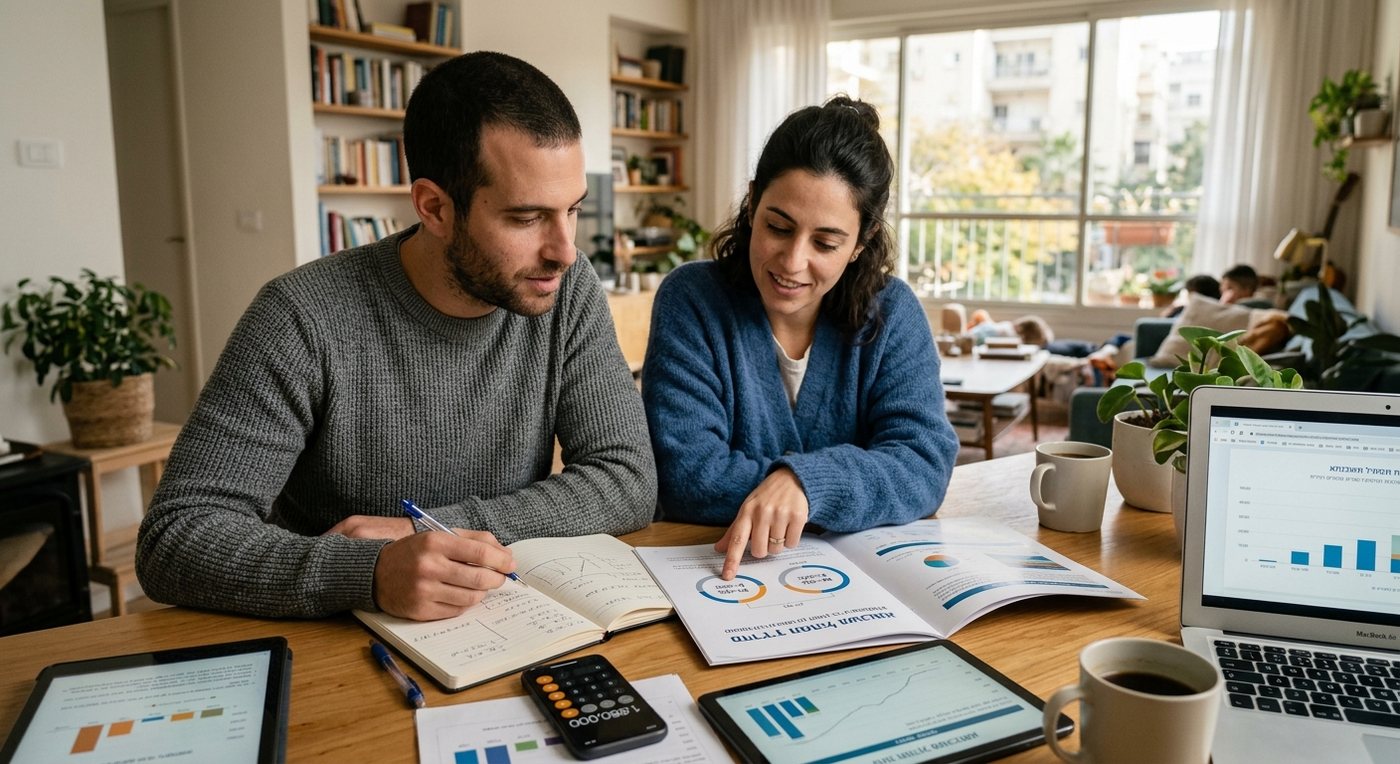
משכנתא היא ההתחייבות הפיננסית הגדולה ביותר שרוב האנשים לוקחים על עצמם בחייהם, ותמהיל המשכנתא — כלומר השילוב בין מסלולי הריבית השונים — הוא אחד הגורמים המשמעותיים ביותר שישפיעו על ההחזר החודשי שלכם לאורך שנים. הנה מדריך פשוט להבנת המושגים המרכזיים.
מהי משכנתא, ומהו תמהיל?
משכנתא היא הלוואה ארוכת טווח לרכישת נכס, כשהנכס עצמו משמש כבטוחה להלוואה. "תמהיל משכנתא" הוא השילוב בין כמה מסלולי הלוואה שונים (למשל ריבית קבועה, ריבית משתנה וריבית פריים) שביחד מרכיבים את סכום ההלוואה הכולל. הרעיון בבניית תמהיל הוא לפזר סיכון: לא לשים את כל ההלוואה במסלול אחד, אלא לשלב בין יציבות לגמישות.
שלושת המסלולים המרכזיים
- ריבית קבועה (צמודה או לא צמודה למדד): ההחזר החודשי נשאר יציב לאורך כל תקופת ההלוואה. מתאים למי שמעדיף ודאות ואינו רוצה להיות תלוי בתנודות השוק.
- ריבית משתנה: הריבית מתעדכנת מדי כמה שנים בהתאם לתנאי השוק. יכולה להיות משתלמת יותר בטווח הקצר, אך פחות צפויה בטווח הארוך.
- ריבית פריים: מסלול שבו הריבית נגזרת מריבית הפריים שקובע בנק ישראל, ומתעדכנת בהתאם להחלטותיו. מסלול גמיש יחסית, לרוב ללא קנס פירעון מוקדם.
מה זה הון עצמי, ולמה הוא קובע כל כך הרבה?
הון עצמי הוא הסכום שיש לכם מהכסף הדרוש לרכישת הנכס, לפני לקיחת המשכנתא. ככל שההון העצמי גבוה יותר (ביחס לשווי הנכס), כך תוכלו לקחת הלוואה קטנה יותר, לרוב בתנאי ריבית טובים יותר, ועם החזר חודשי נוח יותר. לרוכשי דירה יחידה בישראל נדרש בדרך כלל הון עצמי מינימלי מסוים מתוך שווי הנכס (בכפוף להנחיות בנק ישראל שיכולות להשתנות), כך שחשוב לבדוק את הדרישות העדכניות מול הבנק או יועץ המשכנתאות שלכם.
טיפ מעשי: לפני שיוצאים לחפש דירה, כדאי לקבל "אישור עקרוני" למשכנתא מהבנק. כך תדעו בדיוק מה התקציב הריאלי שלכם, ותוכלו להתמקד בנכסים שבאמת רלוונטיים עבורכם.
איך בוחרים תמהיל נכון?
אין תמהיל אחד שמתאים לכולם — הבחירה תלויה בגובה ההכנסה, ביציבות התעסוקתית, בטווח הזמן שבו אתם מתכננים לגור בנכס, ובנוחות שלכם עם סיכון. מומלץ להיוועץ עם יועץ משכנתאות בלתי תלוי (לא רק עם פקיד הבנק) שיכול להשוות בין הצעות ממספר בנקים ולהתאים תמהיל אישי.
שאלות נפוצות
מה עדיף — ריבית קבועה או משתנה?
אין תשובה אחת נכונה. ריבית קבועה מספקת ודאות אך לרוב גבוהה יותר בהתחלה; ריבית משתנה יכולה להיות זולה יותר בטווח הקצר אך פחות צפויה. שילוב בין השניים בתמהיל הוא פתרון נפוץ.
האם כדאי לקחת ייעוץ משכנתאות בתשלום?
במקרים רבים כן — יועץ עצמאי עובד עבורכם ולא עבור הבנק, ויכול לחסוך עלויות ריבית משמעותיות לאורך חיי ההלוואה.
מתי כדאי לבדוק מיחזור משכנתא?
כשיש שינוי משמעותי בריבית בשוק ביחס לריבית שבה נלקחה המשכנתא, או כשהמצב הכלכלי שלכם השתפר. כדאי לבדוק זאת מדי כמה שנים.
רחל וקסלר
מתווכת נדל״ן ברימקס קריית מוצקין, מלווה קונים ומוכרים בכל אזור הקריות.